
Introduzione
L'acquisto di una palazzina a reddito — un intero edificio plurifamiliare con più unità abitative e/o commerciali già locate — è una delle strategie di investimento immobiliare più solide e meno conosciute tra i piccoli investitori italiani.
Rispetto all'acquisto di singoli appartamenti, la palazzina offre vantaggi strutturali importanti: diversificazione dei rischi tra più unità, gestione centralizzata, assenza di condominio eterogeneo e rendimenti netti spesso superiori. Il tutto con un unico atto notarile.
In questa guida analizziamo come funziona l'acquisto di una palazzina a reddito, come valutarla correttamente e dove trovarle in Italia.
Cos'è una palazzina a reddito?
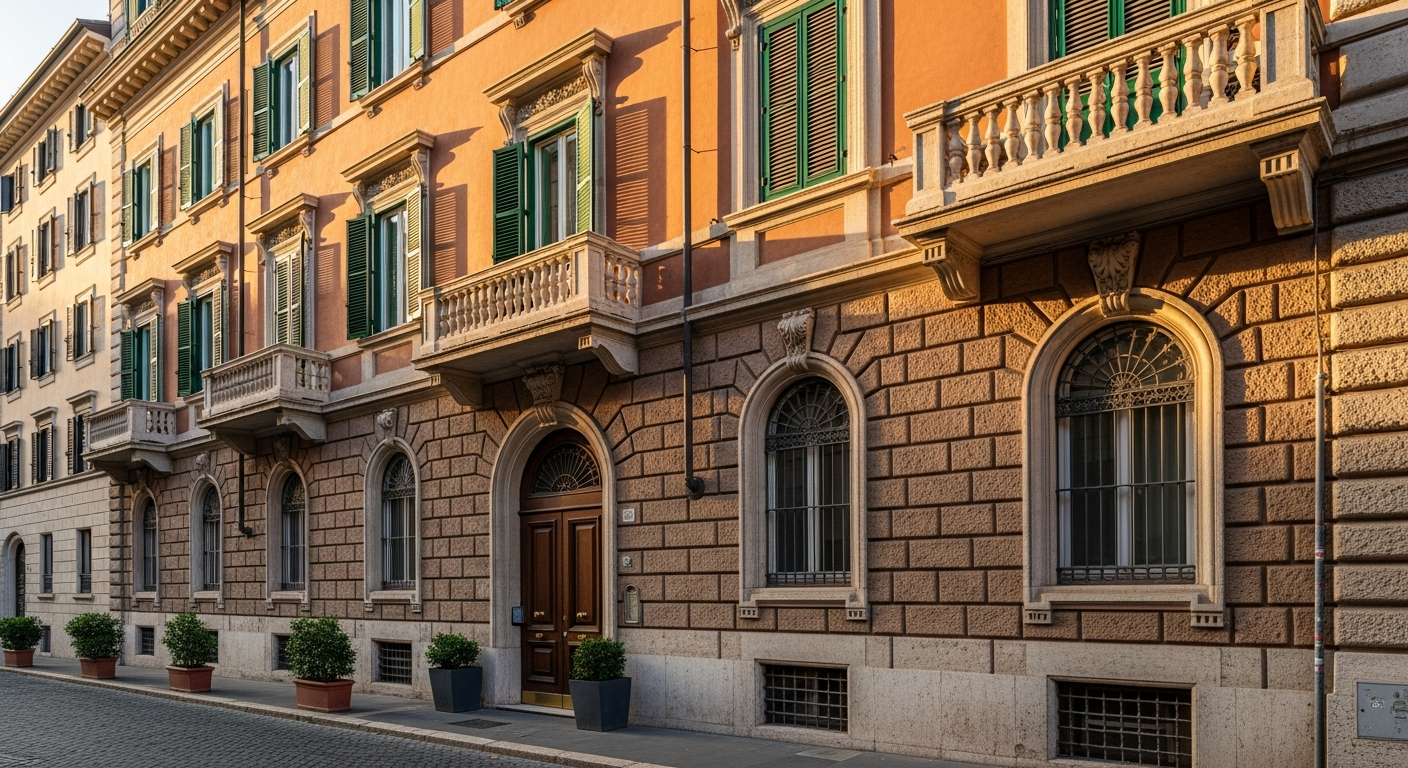
Una palazzina a reddito (o "stabile a reddito") è un edificio plurifamiliare interamente di proprietà di un unico soggetto (persona fisica o giuridica), con più unità immobiliari — appartamenti, negozi, uffici, garage — tutte locate a conduttori diversi.
A differenza di un appartamento in condominio, il proprietario della palazzina è l'unico proprietario dell'intero edificio: non esistono altri condomini con cui spartire le decisioni sulle parti comuni. È lui a gestire il tetto, le scale, i pianerottoli, la facciata, gli impianti comuni.
Le caratteristiche tipiche di una palazzina a reddito sono:
- 4–20 unità immobiliari (appartamenti ± negozi/garage)
- Tutte le unità locate a conduttori diversi
- Unico proprietario dell'intero edificio
- Rendimento calcolato sull'insieme dei canoni
Vantaggi dell'acquisto di una palazzina intera
1. Diversificazione del rischio
Con 8 unità locate a 8 inquilini diversi, la morosità o lo sfitto di una singola unità incide per il 12,5% sul reddito totale. Con un singolo appartamento, lo stesso evento azzera il 100% del reddito.
Questo è il vantaggio strutturale più importante della palazzina: la diversificazione interna riduce drasticamente il rischio di interruzione dei flussi di cassa.
2. Assenza di condominio eterogeneo
In un condominio misto, le decisioni sulle parti comuni (rifacimento facciata, ascensore, impianti) richiedono il consenso dei comproprietari, spesso con tempi lunghissimi e conflitti di interesse. Il proprietario unico di una palazzina decide da solo: vuole riqualificare l'involucro? Lo fa quando vuole, come vuole.
3. Rendimento netto superiore ai singoli appartamenti
Le economie di scala nella gestione (un unico tecnico, un unico fornitore per gli impianti comuni, una sola polizza assicurativa sull'edificio) riducono i costi operativi per unità. Il rendimento netto di una palazzina ben gestita è spesso superiore a quello di singoli appartamenti equivalenti.
4. Unico atto notarile
Acquistare 8 appartamenti separatamente significa 8 rogiti, 8 istruttorie bancarie, 8 trattative. Con la palazzina, un solo atto copre tutto.
5. Potenziale di valorizzazione globale
Riqualificare una palazzina intera (cappotto termico, impianti nuovi, rifacimento facciate) aumenta il valore di tutte le unità simultaneamente. Un singolo proprietario può pianificare e realizzare questa operazione con la massima efficienza.
Tipologie di palazzine a reddito
Palazzine residenziali pure
Edifici con solo appartamenti, tutti locati. La tipologia più diffusa nel mercato delle palazzine a reddito. Si trovano prevalentemente nelle città medie e nel Sud Italia, dove i prezzi al mq sono più contenuti.
Rendimento lordo tipico: 7–10%
Palazzine miste (residenziale + commerciale)
Edifici con appartamenti ai piani superiori e negozi/uffici al piano terra o seminterrato. Il mix genera flussi di cassa diversificati con rendimenti più alti grazie alla componente commerciale.
Rendimento lordo tipico: 8–12%
Stabili storici nei centri cittadini
Edifici storici (pre-1950) nei centri di città come Napoli, Palermo, Genova, Bologna. Spesso sottovalutati per il costo percepito della manutenzione, ma con potenziale di rivalutazione significativo dopo riqualificazione.
Rendimento lordo tipico: 6–9% (ma capital gain potenzialmente elevato)
Caseggiati periferici ad alto rendimento
Edifici in zone periferiche o nelle città medie del Sud, con prezzi di acquisto molto contenuti e canoni in linea con il mercato locale. Rendimenti lordi potenzialmente elevati (10–14%) ma con rischio vacancy maggiore.
Come valutare una palazzina a reddito
L'approccio reddituale (Income Approach)
È il metodo principale per valutare palazzine a reddito. Il valore è funzione del reddito che l'edificio genera.
Step 1: calcola il Reddito Lordo Potenziale (GPI)
Somma di tutti i canoni annui se tutte le unità fossero affittate al 100% a canone di mercato.
Step 2: applica la vacancy e le perdite da insolvenza
Stima realistica di sfitto e morosità (tipicamente 5–10% del GPI per palazzine ben posizionate).
Step 3: ottieni il Reddito Lordo Effettivo (EGI)
EGI = GPI × (1 – tasso di vacancy)
Step 4: sottrai le spese operative
- Manutenzione ordinaria parti comuni
- IMU sull'intero edificio
- Assicurazione fabbricato
- Eventuale gestione professionale
- Spese utenze parti comuni
Step 5: ottieni il NOI (Net Operating Income)
NOI = EGI – Spese operative
Step 6: calcola il valore con il cap rate
Valore = NOI / Cap Rate di riferimento
Esempio pratico:
- Palazzina con 8 appartamenti, canone medio 600€/mese
- GPI: 8 × 600 × 12 = 57.600€/anno
- Vacancy (8%): –4.608€
- EGI: 52.992€
- Spese operative: –12.000€ (IMU 6.000 + manutenzione 4.000 + assicurazione 1.000 + varie 1.000)
- NOI: 40.992€
- Cap rate zona: 7%
- Valore: 40.992 / 0,07 = 585.600€
Se il venditore chiede 520.000€, siamo sotto il valore reddituale: potenziale buon affare.
L'approccio comparativo (Sales Comparison)
Confronta l'edificio con vendite recenti di palazzine simili nella stessa zona. Meno preciso per le palazzine perché le transazioni sono rare, ma utile come controllo.
Due diligence tecnica
Non comprare mai una palazzina senza una perizia tecnica indipendente sull'intero edificio. I punti critici da verificare:
- Stato del tetto e della copertura
- Stato della facciata e dell'involucro
- Impianti comuni (riscaldamento centralizzato, ascensore, quadri elettrici)
- Fondazioni e struttura (specialmente per edifici pre-1970)
- Eventuali abusi edilizi o difformità urbanistiche
- Conformità degli appartamenti alle normative vigenti
Aspetti legali specifici delle palazzine
Titolo di proprietà
Verifica che la palazzina sia effettivamente di proprietà esclusiva del venditore, senza comproprietà occulte o diritti reali di terzi (usufrutto, diritto di abitazione, servitù).
Contratti di locazione
Richiedi e analizza tutti i contratti di locazione in essere:
- Tipo di contratto e durata residua per ogni unità
- Canone mensile per ogni unità
- Depositi cauzionali (che si trasferiscono al compratore)
- Eventuali contratti di locazione non registrati (rischio fiscale e legale)
- Morosità in corso
Obblighi del proprietario unico
Il proprietario unico di un edificio plurifamiliare ha obblighi specifici che normalmente graverebbero sul condominio:
- Manutenzione delle parti comuni (scale, tetto, facciate, impianti)
- Sicurezza degli impianti (verifica periodica ascensore, impianto gas, prevenzione incendi)
- Agibilità dell'edificio
Normativa energetica (Direttiva Case Green)
La Direttiva Europea EPBD (Case Green) prevede obblighi progressivi di riqualificazione energetica degli edifici residenziali. L'Italia ha mancato il termine di recepimento del 29 maggio 2026 e le regole nazionali definitive non sono ancora fissate, ma la direzione — riqualificazione progressiva delle classi peggiori — è tracciata. Prima di acquistare una palazzina con classe energetica bassa (E, F, G), valuta i costi di adeguamento futuro.
Dove trovare palazzine a reddito in vendita
Le palazzine a reddito sono vendute raramente sui portali generalisti. I canali principali sono:
- Portali specializzati come Irendity, dove le palazzine a reddito hanno una sezione dedicata con rendimento riportato
- Agenzie immobiliari specializzate nel segmento investimento e patrimoni
- Notai e studi legali che gestiscono successioni e liquidazioni di patrimoni
- Aste giudiziarie per edifici soggetti a esecuzione immobiliare
- Network di investitori e associazioni di categoria
Quanto costa acquistare una palazzina a reddito?
Il budget varia enormemente in funzione di città, stato dell'immobile e numero di unità:
| Tipologia | Budget indicativo |
|---|---|
| Palazzina 4–6 unità, Sud Italia o città medie | 200.000–500.000€ |
| Palazzina 6–10 unità, Nord/Centro Italia | 500.000€–1,2M€ |
| Stabile in centro storico grande città | 800.000€–3M€+ |
| Edificio con mix residenziale + commerciale | 400.000€–2M€ |
Per operazioni sopra 1M€, il finanziamento bancario avviene spesso tramite mutuo ipotecario commerciale o linea di credito corporate, con parametri diversi rispetto al mutuo prima/seconda casa.
Gestione di una palazzina a reddito
Gestione diretta vs. in outsourcing
Gestione diretta: adatta per palazzine vicine alla propria residenza, con numero di unità limitato (4–6). Il proprietario gestisce direttamente i rapporti con gli inquilini, la manutenzione ordinaria e la riscossione dei canoni.
Gestione in outsourcing: affidata a una società di property management. Costo tipico: 8–12% del canone annuo. Consigliata per palazzine con molte unità, per chi abita lontano o per chi non vuole gestione operativa.
Software di gestione
Esistono piattaforme digitali specifiche per la gestione di portafogli immobiliari multipli che automatizzano la riscossione, la rendicontazione fiscale e la comunicazione con gli inquilini.
Piano di manutenzione programmata
Un edificio ben mantenuto si affitta più facilmente, a canoni migliori e con inquilini più selezionati. Pianifica:
- Manutenzione ordinaria annuale (tinteggiature scale, piccole riparazioni)
- Manutenzione straordinaria ciclica (tetto ogni 15–20 anni, facciata ogni 10–15, impianti ogni 20 anni)
- Fondo di riserva per spese impreviste (1–2% del valore dell'edificio/anno)
Aspetti fiscali delle palazzine a reddito
Persona fisica
Il reddito da locazione di tutti gli appartamenti si somma all'IRPEF. Per il residenziale è disponibile la cedolare secca (21% o 10% per concordati). La cedolare secca si applica unità per unità: alcune unità possono essere a cedolare secca, altre no.
Società (SRL)
Per palazzine di valore significativo (sopra 500.000€), molti investitori valutano l'acquisto tramite SRL. Vantaggi: IRES al 24% (inferiore alle aliquote IRPEF marginali alte), deducibilità degli interessi passivi sul mutuo, ammortamento dell'immobile, ottimizzazione della successione patrimoniale. Svantaggi: costi di costituzione e gestione, distribuzione utili soggetta a ulteriore tassazione.
IMU sulle palazzine
L'IMU si applica su ogni unità catastale dell'edificio. Per una palazzina con 8 appartamenti e 2 negozi, si pagano IMU su 10 unità. L'aliquota varia per comune e può essere ridotta per alcuni contratti concordati.
Domande frequenti
È possibile acquistare una palazzina e poi venderla appartamento per appartamento?
Sì, è una strategia di valorizzazione comune. Si acquista l'edificio intero (con sconto rispetto alla somma delle parti), si gestisce a reddito per qualche anno, poi si vendono le singole unità a prezzi superiori. Richiede però di frazionare catastalmente l'edificio in singole unità e, con la vendita a più acquirenti, di costituire il condominio, con costi e tempi da considerare.
Come si gestisce un inquilino problematico in una palazzina?
Come in qualsiasi locazione: diffida formale, tentativo di soluzione bonaria, poi sfratto per morosità. La presenza di altri inquilini nella palazzina non cambia la procedura legale.
Una palazzina con alcuni appartamenti sfitti vale meno?
Sì, il valore reddituale è proporzionale al reddito effettivo. Ma un'alta vacancy può nascondere un'opportunità: se la causa dello sfitto è risolvibile (riqualificazione, aggiornamento canone, migliore gestione), stai acquistando a uno sconto reale rispetto al potenziale pieno.
Conclusioni
Le palazzine a reddito rappresentano una forma di investimento immobiliare con caratteristiche superiori rispetto all'acquisto di singoli appartamenti: diversificazione interna, gestione centralizzata, rendimenti netti più competitivi. Il tutto con una complessità gestionale abbordabile.
Il mercato delle palazzine è meno accessibile ai portali generalisti — per questo Irendity ha una sezione dedicata agli stabili a reddito interi, con dati di rendimento, numero di unità e tipo di contratti in ogni scheda.
Ultimo aggiornamento: settembre 2026.