
Introduzione
Il cap rate (Capitalization Rate, o tasso di capitalizzazione) è la misura di rendimento più utilizzata dai professionisti del real estate nel mondo. Eppure, in Italia è ancora poco conosciuta dai piccoli investitori, che spesso si fermano al rendimento lordo senza andare oltre.
Conoscere e saper applicare il cap rate ti permette di confrontare immobili di tipologie e città diverse con un parametro oggettivo, valutare se un prezzo richiesto è equo rispetto al mercato, e prendere decisioni di investimento più razionali.
In questa guida trovi tutto: definizione, formula, esempi pratici, valori di riferimento per il mercato italiano 2026, e le differenze rispetto ad altre misure di rendimento.
Cos'è il cap rate
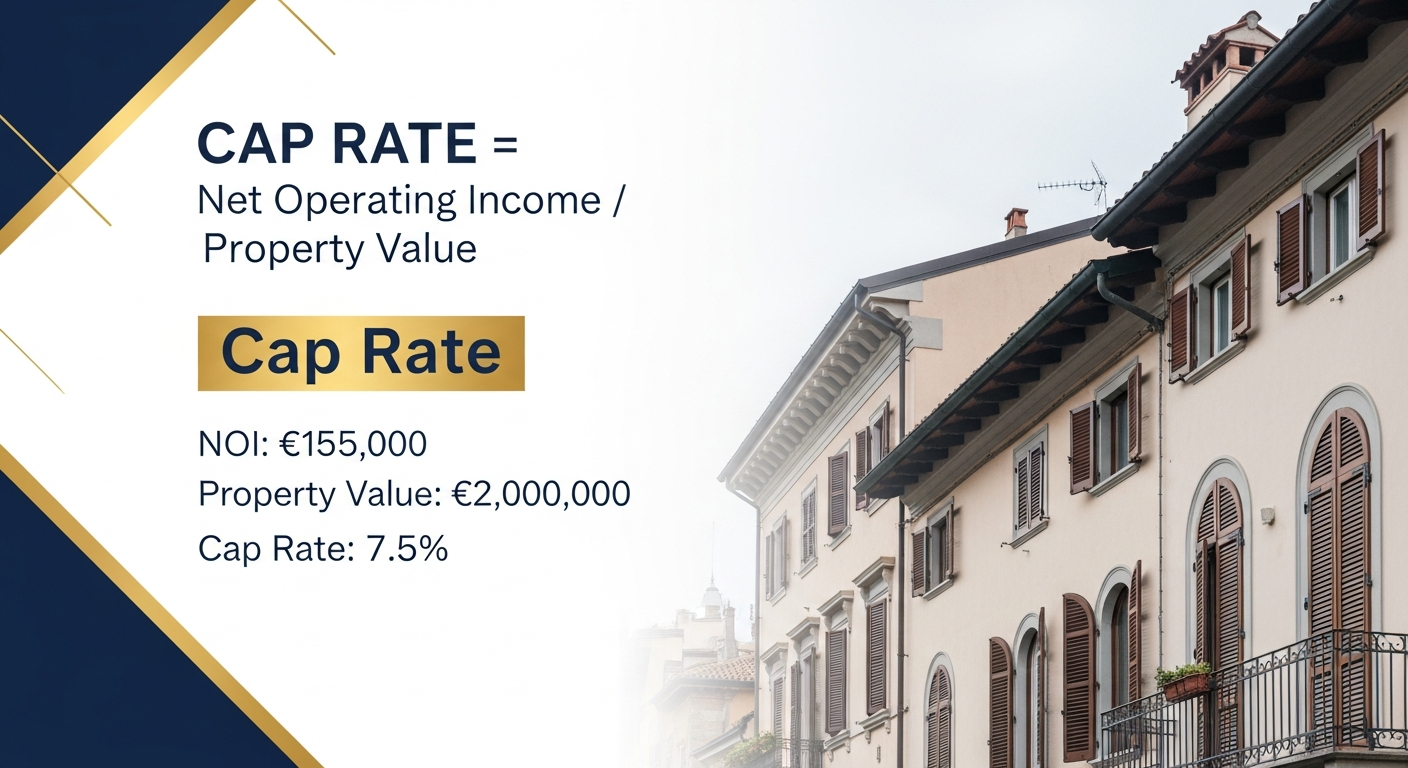
Il cap rate è il rapporto tra il reddito operativo netto (NOI) generato da un immobile e il suo valore di mercato (o prezzo di acquisto).
Formula:
Cap Rate (%) = NOI / Valore di mercato × 100
Dove:
- NOI (Net Operating Income) = reddito da locazione al netto di tutte le spese operative, escluso il servizio del debito (rata mutuo) e le imposte sul reddito del proprietario
- Valore di mercato = prezzo a cui l'immobile potrebbe essere venduto oggi (non il prezzo storico di acquisto)
Il cap rate misura essenzialmente quanto rende un immobile per ogni euro di valore, indipendentemente da come è finanziato (cash o mutuo) e da chi lo possiede (persona fisica o società, tassazione diversa).
Questo lo rende uno strumento ideale per il confronto tra immobili diversi.
Cap rate vs rendimento lordo vs rendimento netto: le differenze
Rendimento lordo
Rendimento lordo = Canone annuo lordo / Prezzo d'acquisto × 100
- Semplice e immediato
- Non considera nessuna spesa
- Non confrontabile tra immobili con strutture di costo diverse
- Usa il prezzo d'acquisto storico, non il valore di mercato attuale
Rendimento netto
Rendimento netto = (Canone annuo – Spese totali) / Prezzo totale d'acquisto × 100
- Più preciso del lordo
- Include le spese del proprietario specifiche
- Dipende dalla struttura fiscale del proprietario (che varia tra persone)
- Usa il prezzo d'acquisto storico
Cap rate
Cap Rate = NOI / Valore di mercato × 100
- Standard professionale internazionale
- Non dipende dalla struttura finanziaria (con o senza mutuo)
- Non dipende dalla fiscalità personale del proprietario
- Usa il valore di mercato attuale, non il prezzo storico
- Permette il confronto tra immobili in mercati diversi e tra diversi periodi storici
Il cap rate è la misura più utile per valutare oggettivamente un immobile e confrontarlo con altri.
Come si calcola il NOI
Il Net Operating Income (NOI) è il cuore del cap rate. Calcolarlo correttamente è fondamentale.
Formula:
NOI = Reddito Lordo Potenziale (GPI) – Vacancy – Spese operative
Step 1: Reddito Lordo Potenziale (GPI)
Somma di tutti i canoni annui se l'immobile fosse affittato al 100% a canone di mercato per 12 mesi.
Esempio: appartamento con canone mensile 900€
GPI = 900 × 12 = 10.800€
Step 2: Stima della vacancy
Percentuale realistica di sfitto nell'anno. Varia per zona, tipologia e qualità dell'immobile.
- Residenziale in grande città: 3–5%
- Residenziale in città media: 5–10%
- Commerciale prime: 3–7%
- Commerciale secondario: 8–15%
Esempio: vacancy 5%
Vacancy = 10.800 × 5% = 540€
EGI (Effective Gross Income) = 10.800 – 540 = 10.260€
Step 3: Spese operative
Le spese operative includono:
- IMU (calcolata sull'aliquota specifica del comune)
- Manutenzione ordinaria (1–1,5% del valore dell'immobile/anno è una stima prudenziale)
- Assicurazione fabbricato
- Spese condominiali non riaddebitate all'inquilino
- Gestione professionale (se affidata a terzi, tipicamente 8–12% del canone annuo)
- Spese legali stimate (gestione contratti, eventuale contenzioso)
- Spese di marketing per la ricerca inquilini
Non si includono nel NOI:
- Rata del mutuo (interessi e quota capitale)
- Ammortamento
- Imposte sul reddito del proprietario (IRPEF, cedolare secca, IRES)
- Spese straordinarie una tantum (es. rifacimento tetto)
Esempio:
- IMU: 800€
- Manutenzione: 900€
- Assicurazione: 250€
- Gestione: 0€ (gestione diretta)
- Totale spese operative: 1.950€
NOI = EGI – Spese operative = 10.260 – 1.950 = 8.310€
Step 4: Calcolo del cap rate
Con il NOI di 8.310€ e un valore di mercato dell'immobile di 160.000€:
Cap Rate = 8.310 / 160.000 × 100 = 5,2%
Valori di riferimento del cap rate in Italia nel 2026
I cap rate variano significativamente per tipologia, città e qualità dell'immobile. Questi sono i range di riferimento per il mercato italiano 2026:
Residenziale
| Contesto | Cap rate |
|---|---|
| Milano e Roma prime | 2,5–4% |
| Grandi città semicentro | 3,5–5% |
| Città medie del Nord | 4,5–7% |
| Città medie del Sud | 6–9% |
| Periferia grandi città | 4–6% |
Commerciale (negozi)
| Contesto | Cap rate |
|---|---|
| High street prime (MI, RM) | 4–6% |
| Vie commerciali secondarie grandi città | 6–9% |
| Città medie, via principale | 7–10% |
| Periferie e città piccole | 9–14% |
Uffici
| Contesto | Cap rate |
|---|---|
| CBD grandi città, grado A | 4–6% |
| Uffici qualità B, grandi città | 5,5–8% |
| Uffici in città medie | 7–10% |
| Uffici periferici o obsoleti | 8–14% |
Industriale / logistica
| Contesto | Cap rate |
|---|---|
| Hub logistici prime | 4,5–6% |
| Capannoni in aree produttive consolidate | 6–9% |
| Capannoni in aree periferiche | 8–12% |
Come usare il cap rate per valutare un immobile
Uso 1: verificare se il prezzo richiesto è equo
Il cap rate ti permette di calcolare il valore implicito di un immobile e confrontarlo con il prezzo richiesto.
Formula inversa:
Valore equo = NOI / Cap rate di riferimento
Esempio:
- NOI calcolato: 12.000€
- Cap rate di mercato per quella tipologia/zona: 7%
- Valore equo: 12.000 / 0,07 = 171.428€
Se il venditore chiede 195.000€, stai pagando un premio del 14% sul valore reddituale: devi avere una ragione solida per farlo (es. forte potenziale di rivalutazione, zona in rapida crescita).
Se chiede 155.000€, stai comprando a sconto: il cap rate implicito è 7,7%, superiore al mercato.
Uso 2: confrontare immobili diversi
Due immobili in città diverse, con canoni e prezzi diversi, non sono confrontabili direttamente con il rendimento lordo. Il cap rate li rende comparabili.
Esempio:
- Appartamento A (Milano): canone 1.200€/mese, prezzo 280.000€, NOI 10.800€ → cap rate 3,9%
- Appartamento B (Torino): canone 700€/mese, prezzo 110.000€, NOI 6.600€ → cap rate 6,0%
Con il solo rendimento lordo (A: 5,1%, B: 7,6%), sembrerebbe che B sia molto meglio. Il cap rate riduce il gap (3,9% vs 6,0%) e incorpora le spese operative reali, dando un quadro più preciso.
Uso 3: monitorare le tendenze di mercato
Il cap rate di un mercato immobiliare scende quando i prezzi salgono più dei canoni (segnale di mercato "caldo", potenzialmente sopravvalutato). Sale quando i prezzi scendono o i canoni crescono più dei prezzi (segnale di opportunità).
Monitorare il cap rate nel tempo aiuta a identificare i cicli del mercato e i momenti migliori per comprare o vendere.
Cap rate e leva finanziaria: il Cash-on-Cash Return
Il cap rate misura il rendimento dell'immobile indipendentemente dal finanziamento. Ma per chi compra con mutuo, la misura più rilevante è il Cash-on-Cash Return (CoC), che misura il rendimento sul capitale proprio effettivamente investito.
Formula:
Cash-on-Cash Return = Flusso di cassa annuo netto / Capitale proprio investito × 100
Dove:
- Flusso di cassa annuo netto = NOI – Servizio del debito (rata mutuo annuale)
- Capitale proprio investito = Prezzo totale – Importo del mutuo
Esempio:
- Prezzo: 200.000€
- Mutuo 70%: 140.000€ (rata annua: 7.800€)
- Capitale proprio: 60.000€ + 14.000€ spese acquisto = 74.000€
- NOI: 11.000€
- Flusso di cassa netto: 11.000 – 7.800 = 3.200€
- Cash-on-Cash Return: 3.200 / 74.000 × 100 = 4,3%
Se il cap rate dell'immobile è 5,5% e il tasso del mutuo è 4%, la leva finanziaria amplifica il rendimento sul capitale proprio rispetto a un acquisto in contanti. Se il tasso del mutuo supera il cap rate, la leva distrugge valore.
Relazione tra cap rate e rischio
Cap rate e rischio sono direttamente correlati: un cap rate più alto implica un rischio maggiore percepito dal mercato.
Perché?
- Rischio di vacancy: un immobile con alta probabilità di restare sfitto si prezza a sconto rispetto al suo potenziale reddituale, aumentando il cap rate implicito
- Qualità del conduttore: un inquilino rischioso giustifica un cap rate più alto
- Qualità dell'immobile: un edificio datato o con necessità di manutenzione importante si prezza con cap rate più alto
- Contesto di mercato: zone in declino o con domanda debole si prezzano a cap rate più alti
Regola inversa: quando confronti due immobili con cap rate molto diversi, chiediti sempre perché. La differenza di solito è giustificata da una differenza di rischio reale.
Limiti del cap rate
Il cap rate è potente ma non è uno strumento infallibile. I suoi limiti principali:
Non considera le prospettive di rivalutazione
Un immobile in una zona in forte sviluppo potrebbe valere il 3% di cap rate perché il mercato anticipa una crescita futura del NOI e del valore. Un immobile in zona stagnante al 9% di cap rate potrebbe non rivalutarsi mai. Il cap rate "fotografa" il presente, non il futuro.
Dipende dalla qualità del NOI calcolato
Se la stima della vacancy o delle spese operative è errata, il cap rate è errato. La spazzatura entra, la spazzatura esce (GIGO — Garbage In, Garbage Out). Una perizia tecnica rigorosa e una vacancy realistica sono essenziali.
Non considera la durata del contratto
Un immobile con contratto residuo di 12 mesi vale meno di uno con contratto residuo di 8 anni, anche a parità di NOI attuale. Il cap rate non incorpora direttamente questa variabile.
Non confronta immobili con diverse prospettive di miglioramento del NOI
Se un contratto commerciale è a scadenza e il mercato dei canoni è salito del 30%, il NOI futuro sarà molto superiore all'attuale. Il cap rate attuale sottostima il valore di questi immobili.
Cap rate per tipo di investitore
Investitore privato alle prime armi
Per iniziare, è sufficiente calcolare correttamente il NOI e confrontare il cap rate implicito dell'immobile che stai valutando con i range di mercato della stessa tipologia e città. Se il cap rate implicito è superiore alla media di mercato, stai potenzialmente comprando a sconto.
Investitore con portafoglio multiplo
Usa il cap rate per monitorare ogni immobile del portafoglio e confrontare la performance relativa. Identifica quali immobili hanno un cap rate in discesa (segnale di aumento di valore) e quali in salita (segnale di problemi di gestione o mercato).
Investitore professionale / fondo
Il cap rate è lo strumento principale di valutazione. Viene confrontato con il costo del debito (interest rate coverage) e usato per calcolare la sensitivity del valore a variazioni delle assunzioni di NOI e vacancy.
Domande frequenti
Qual è un buon cap rate per un immobile residenziale in Italia?
Dipende dalla città. Per il residenziale: sotto il 4% significa che paghi un forte premio (come a Milano prime); tra 4–6% è nella norma per le grandi città; sopra il 6–7% è opportunità in città medie.
Se il cap rate è basso, significa che sto pagando troppo?
Non necessariamente. Un cap rate basso può riflettere un rischio molto basso (grande città, ottima qualità, inquilino solido) o prospettive di crescita dei canoni/valore. Il confronto con i cap rate di mercato della stessa tipologia è fondamentale.
Posso usare il cap rate per confrontare immobili residenziali e commerciali?
Sì, ma con cautela. Il cap rate è formalmente lo stesso strumento, ma i range di mercato sono completamente diversi (un commerciale al 6% è "caro", un residenziale al 6% è "normale"). Confronta sempre all'interno della stessa tipologia.
Il cap rate cambia nel tempo?
Sì. Se i canoni crescono più dei prezzi, il cap rate sale. Se i prezzi crescono più dei canoni (mercato speculativo), il cap rate scende. Monitorare l'evoluzione del cap rate di un mercato nel tempo è un ottimo indicatore dei cicli immobiliari.
Conclusioni
Il cap rate è lo strumento più potente e obiettivo per valutare un immobile a reddito. Usarlo correttamente — con un NOI calcolato rigorosamente e un confronto con i valori di mercato — ti permette di distinguere le vere opportunità dalle trappole travestite da rendimenti attraenti.
Su Irendity, ogni scheda di immobile a reddito riporta il rendimento lordo calcolato sul prezzo richiesto. Puoi usare queste informazioni come punto di partenza per il tuo calcolo del cap rate, aggiungendo le spese operative specifiche e confrontando con i valori di mercato della città.
Ultimo aggiornamento: settembre 2026. I range di cap rate riportati sono stime basate sulle rilevazioni di mercato 2025–2026.